Когда ставить «Учитывать в обязательствах»
Как за один вопрос решить, нужна ли галочка при внесении платежа, и что изменится, если её поставить.
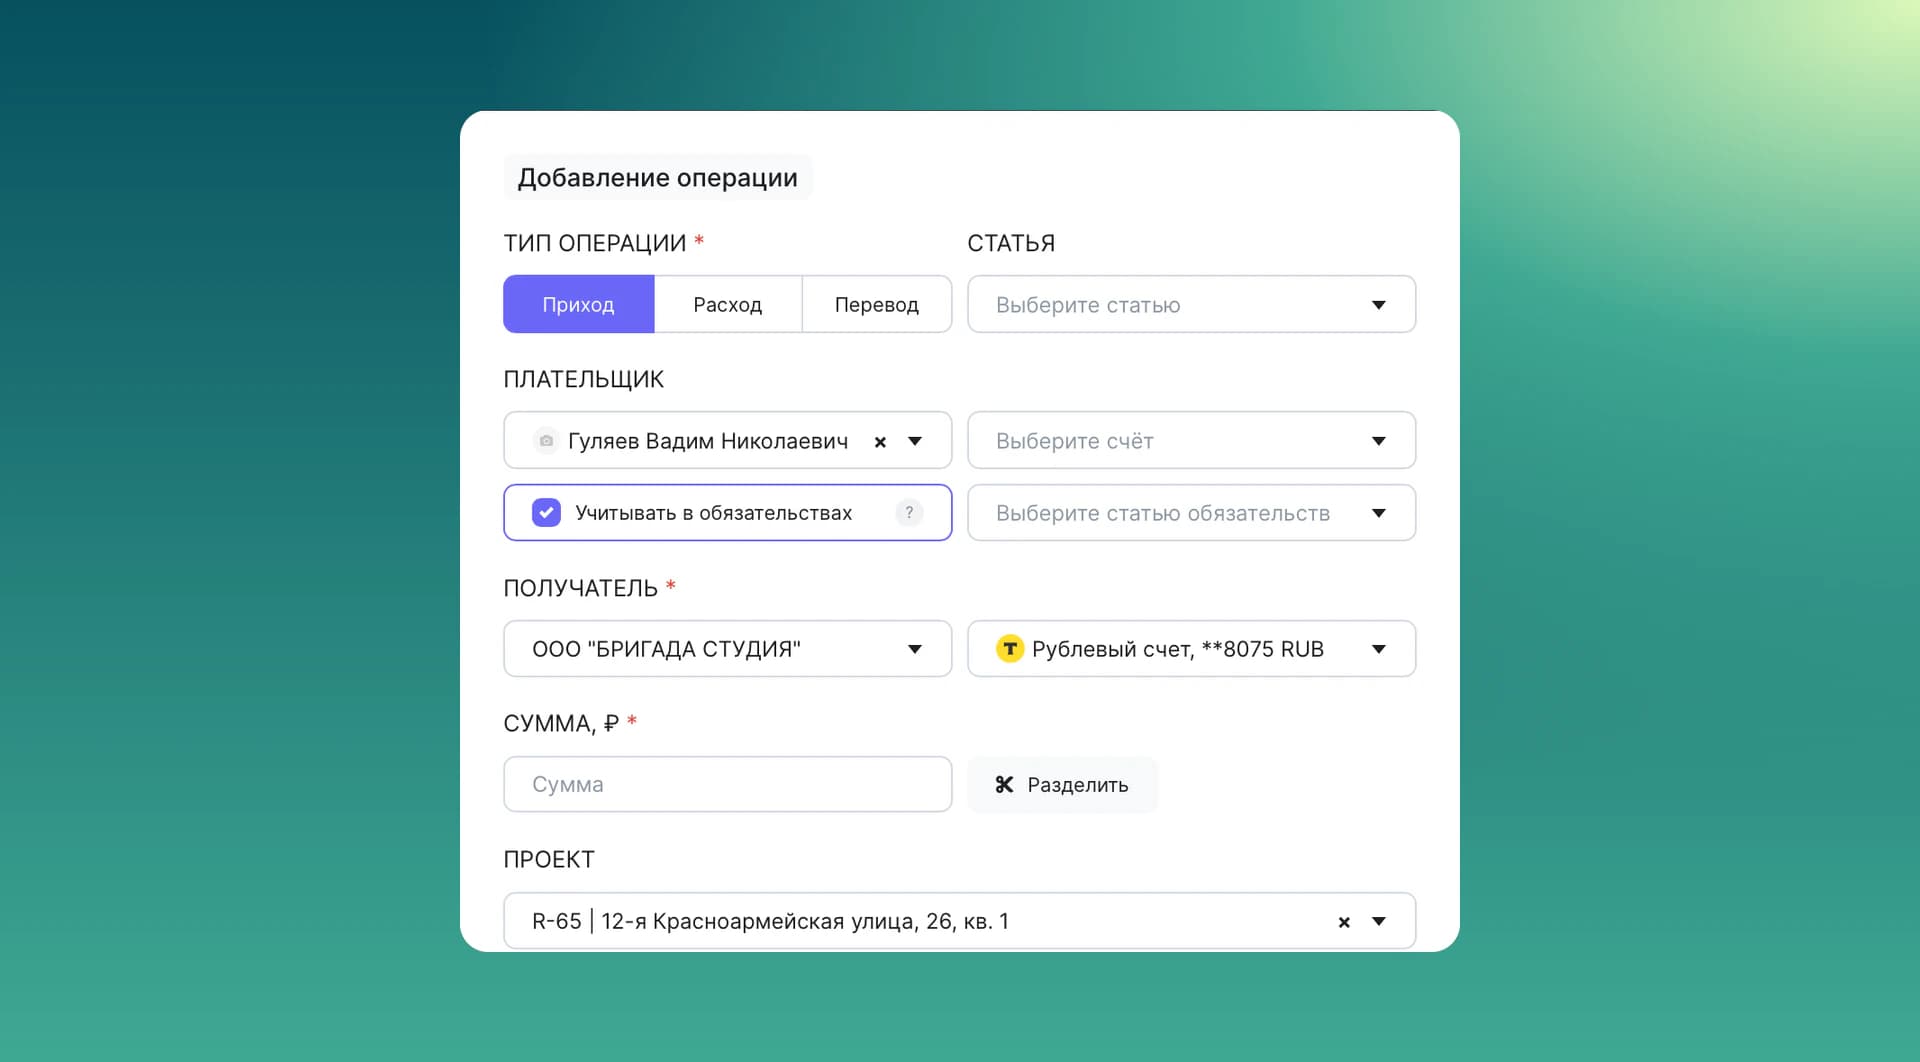
Один вопрос
Спросите себя: после этого платежа кто-то кому-то ещё что-то должен, и я хочу это отслеживать?
- Да — поставьте галочку.
- Нет — не ставьте.
Галочка не меняет сумму на счёте: платёж в любом случае останется в деньгах. Она решает, создастся ли обязательство. От этого зависят баланс контрагента и прибыль.
Когда галочка нужна
| Платёж | Почему |
|---|---|
| Аванс от клиента | Вы должны клиенту работы на эту сумму |
| Оплата от клиента по акту | Закрывает долг клиента за сданные работы |
| Предоплата подрядчику | Подрядчик должен вам работы |
| Оплата подрядчику за сданные работы | Закрывает ваш долг перед ним |
| Деньги прорабу на материалы | Прораб должен отчитаться |
| Возврат остатка от прораба | Закрывает его долг |
Когда галочка не нужна
| Платёж | Почему |
|---|---|
| Оплата аренды или связи | Заплатили и забыли, никто никому не должен |
| Банковская комиссия | То же самое |
| Покупка на общие нужды, оплаченная сразу | Деньги ушли, товар получен |
| Оплата контрагенту, по которому вы не хотите вести расчёты | Деньги реально ушли, но долг отслеживать незачем |
Последняя строка важна. Обязательства — ваш инструмент, а не обязанность. Например, вы заплатили разнорабочему за день, и больше никаких расчётов с ним не будет. Операция настоящая, и в деньгах она должна быть. А баланс по этому человеку вести незачем, поэтому галочку можно не ставить.
Что произойдёт с балансом
| Операция с галочкой | Что с балансом контрагента |
|---|---|
| Приход — контрагент заплатил вам | Он должен меньше, или теперь вы должны ему |
| Расход — вы заплатили контрагенту | Вы должны меньше, или теперь он должен вам |
То есть галочка работает одинаково и для долга, и для предоплаты. Заплатили подрядчику больше, чем он сделал, — разница станет его долгом перед вами. Он сдаст работы, и долг закроется.
Что галочка меняет в отчётах
| Расход | ДДС | Прибыль |
|---|---|---|
| Без галочки | Есть | Нет |
| С галочкой | Есть | Нет, расход появится, когда контрагент передаст работы или материалы |
Сам платёж в прибыль не входит ни с галочкой, ни без неё: прибыль считается по передаче работ и материалов. Галочка лишь меняет баланс контрагента. Поэтому, если вы хотите видеть затраты на объект в прибыли проекта, ведите их через обязательства, как в примере с подрядчиком.
Для аренды, связи и банковских комиссий это нормально: прибыль проекта показывает только то, что относится к объекту. Покупки материалов для объекта удобно заносить по QR‑коду с чека: нужные записи Створка создаст сама.
Как отметить
Выберите контрагента
В форме операции укажите, кто платит или получает. Без контрагента галочка не сработает: неясно, с кем считать баланс.
Отметьте «Учитывать в обязательствах»
На телефоне этот пункт называется Обязательство.
Выберите статью обязательств
Например, «Работы» или «Материалы». Статья показывает, за что возник долг.
Если ошиблись
Откройте операцию и нажмите Изменить. Галочку можно поставить или снять в любой момент: баланс контрагента пересчитается, а сумма на счёте останется прежней.
Как проверить себя
Откройте карточку контрагента и посмотрите на баланс. Если клиент уже всё оплатил, а работы сданы, там должен быть ноль. Если сумма другая, значит, какой-то платёж внесён без галочки или лишний раз с галочкой.
Счета и график платежей
В счёте клиенту и в графике авансовых платежей тоже есть пункт «Учитывать в обязательствах». Если он отмечен, оплата счёта сразу попадёт в баланс клиента. Счёт по акту при постоплате учитывается автоматически.