ДДС и прибыль
Почему деньги на счёте и прибыль — разные суммы и какой отчёт что показывает.
Коротко
| Отчёт | На какой вопрос отвечает | Что считает |
|---|---|---|
| Движение денежных средств (ДДС) | Сколько денег пришло и ушло? | Реальные платежи на дату оплаты |
| Прибыль (ОПиУ) | Сколько мы заработали? | Что передано заказчику и что передали нам, без учёта платежей |
Почему цифры разные
Вы взяли аванс 500 000 ₽ в марте, а сдали работы в мае.
- ДДС в марте: +500 000 ₽. Деньги пришли.
- Прибыль в марте: 0 ₽. Ещё ничего не сдано, значит, не заработано.
- Прибыль в мае: +500 000 ₽ минус затраты на объект. Работа сдана.
Обратная ситуация. Сдали работы в мае, а клиент заплатил в июле: прибыль будет в мае, а деньги в ДДС — только в июле.
Поэтому компания может быть прибыльной и при этом сидеть без денег. Или, наоборот, иметь полный счёт и быть в убытке. Смотреть нужно оба отчёта.
Что внутри
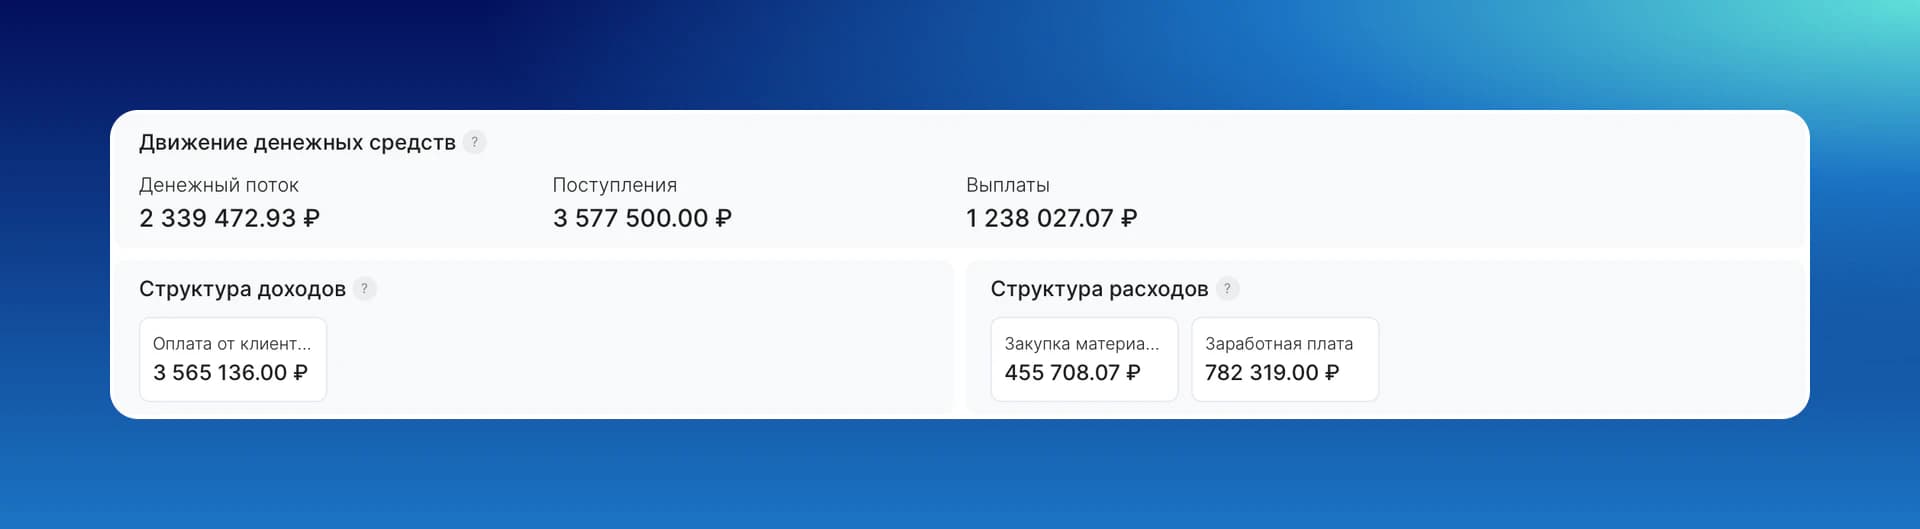
Движение денежных средств считается кассовым методом, то есть по факту оплаты, и охватывает все виды деятельности: операционную, финансовую и инвестиционную. Денежный поток здесь — это поступления минус выплаты.
Структура доходов и расходов тоже считается кассовым методом, но только по статьям операционной деятельности. Поэтому кредит или покупка техники в ней не показываются.
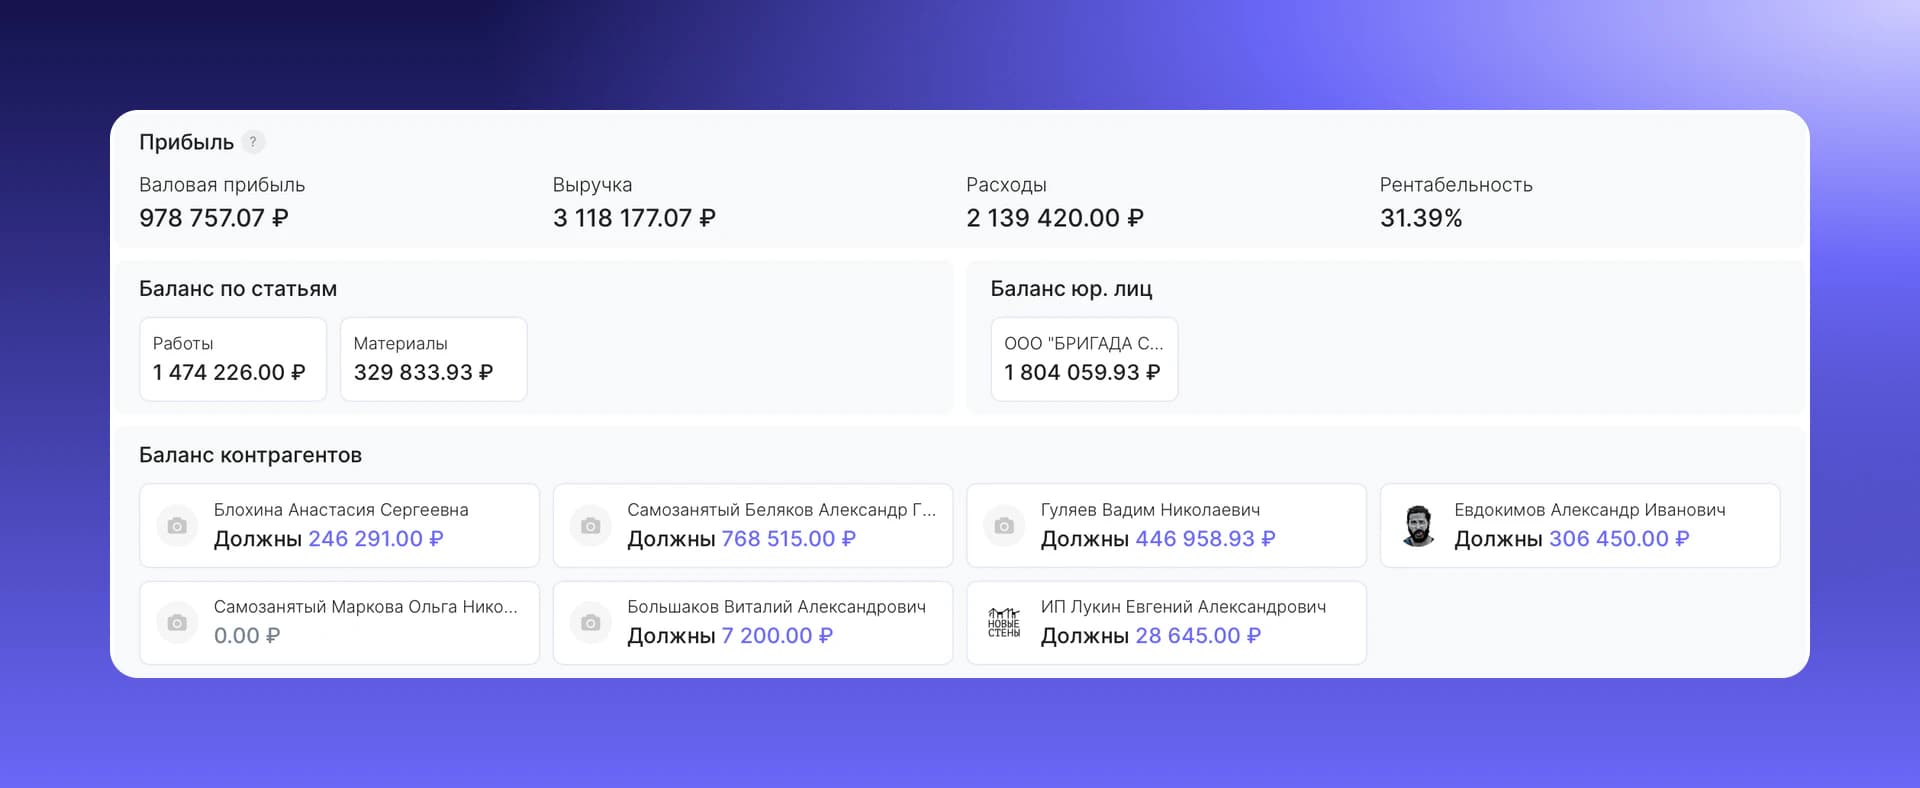
Прибыль считается методом начисления, то есть по передаче работ и материалов, а не по платежам. Выручка появляется, как только вы передали заказчику выполненные работы, а расход — как только другой контрагент передал работы или материалы вам.
- Выручка — что передано заказчику проекта, минус то, что он вернул. Это прежде всего утверждённые акты.
- Расходы — что передали вам остальные контрагенты: подрядчики, поставщики, исполнители. Минус то, что вы вернули им.
- Валовая прибыль — выручка минус расходы.
- Рентабельность — какая доля выручки осталась прибылью.
Ниже — балансы по статьям, юрлицам и контрагентам.
Какая запись на что влияет
| Запись | Заказчик проекта | Другой контрагент |
|---|---|---|
| Обязательство Мы передали | Выручка растёт | Расходы уменьшаются |
| Обязательство Нам передали | Выручка уменьшается | Расходы растут |
| Приход или Расход, с галочкой или без | Не влияет | Не влияет |
Платежи на прибыль не влияют. Они меняют деньги на счетах, а с галочкой ещё и баланс контрагента. Поэтому аванс клиента не выручка, а возврат аванса не расход.
Обязательство без проекта в прибыль объекта не входит. В отчёте по всей компании, который доступен через API, его учитывают по группе контрагента: у группы Клиенты как выручку, у остальных как расход.
Пример. Вы передали заказчику материалы на 50 000 ₽, а 10 000 ₽ он вернул. Выручка составит 40 000 ₽. Подрядчику вы заплатили 30 000 ₽, а он сдал работы на 25 000 ₽. Расход составит 25 000 ₽, а не 30 000 ₽: платёж в расчёт не входит.
Где смотреть
Прибыль видна только в проекте. Аналитика открывается на компьютере: кнопка Аналитика рядом с фильтром.
| Что нужно | Где открыть |
|---|---|
| Прибыль объекта | Вкладка Финансы в проекте, режим Обязательства |
| ДДС объекта | Вкладка Финансы в проекте, режим Деньги |
| ДДС и балансы контрагента | Вкладка Финансы в его карточке, режимы Деньги и Обязательства |
| Показатели всей компании | Ещё → Аналитика (откроется в новой вкладке), подробнее в статье финансовая аналитика |
Чтобы отчёты были верными
- Утверждайте акты: без этого выручка не появится.
- Записывайте работы подрядчиков и материалы как обязательства с указанием проекта. Платёж, даже с галочкой «Учитывать в обязательствах», в прибыль не попадёт.
- Всё, что связано с деньгами, проводите как приход или расход и ставьте галочку. Не записывайте оплату обязательством: «Мы передали» подрядчику уменьшит расходы, а «Нам передали» от заказчика уменьшит выручку.
- Возврат материалов от заказчика оформляйте обязательством «Нам передали»: выручка уменьшится на эту сумму.
- Разнесите нераспределённые операции по статьям. Иначе они попадут в строки «Нераспределённые доходы» и «Нераспределённые расходы».
- Переводы между своими счетами вносите как переводы, а не как приход и расход.
Не выравнивайте баланс обязательством
Запись, сделанная только для того, чтобы обнулить баланс контрагента, тоже меняет прибыль. Если баланс не сходится, найдите запись с ошибкой и исправьте её.
Показатели на странице «Аналитика»
В разделе Аналитика выручка и прибыль компании считаются по фактическим платежам за выбранный период. Поэтому они могут отличаться от прибыли по актам в этом отчёте.